Pravni oblici poslovanja: OPG, obrt i tvrtka
Sadržaj generiran umjetnom inteligencijom — provjerite prije primjene
Ovaj je članak automatski sastavljen iz zbirke literature o lješnjaku uz pomoć umjetne inteligencije i može sadržavati pogreške ili zastarjele podatke. Služi kao polazište za daljnje istraživanje, a ne kao stručni savjet. Doze, sredstva i rokovi su informativni te ovise o sorti, lokaciji i važećim propisima — obavezno provjerite kod savjetodavne službe i na službenim izvorima prije primjene.
Odluka o pravnom obliku poslovanja jedna je od prvih i najvažnijih koje donosi svatko tko ozbiljno ulazi u uzgoj lijeske (lješnjaka). Taj izbor određuje koliko ćete poreza i doprinosa plaćati, koliko vam je administracije potrebno, kako odgovarate za dugove, te — što je za nasad lijeske posebno važno — kojim potporama i mjerama ruralnog razvoja možete pristupiti. Lijeska je trajni nasad koji ulazi u punu rod tek nakon sedme do desete godine, pa pravni okvir mora izdržati dugoročno: od faze ulaganja bez prihoda, preko prerade i prodaje lješnjaka, do mogućeg širenja u tvrtku. U ovom članku uspoređujemo tri najčešća oblika u Hrvatskoj — obiteljsko poljoprivredno gospodarstvo (OPG), obrt i trgovačko društvo (tvrtku, najčešće d.o.o./j.d.o.o.) — kroz porez, doprinose, odgovornost i pristup potporama.
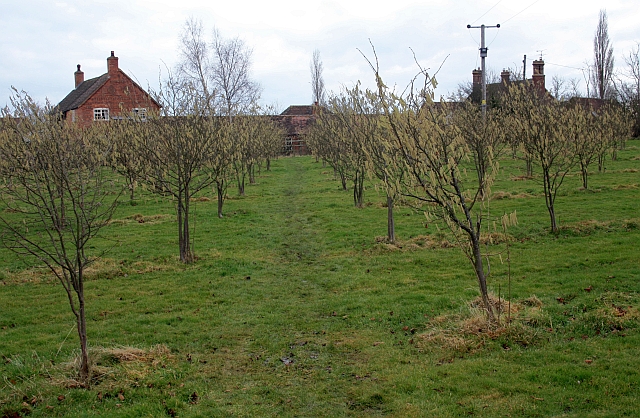
Tri oblika ukratko
- OPG (obiteljsko poljoprivredno gospodarstvo) — organizacijski oblik gospodarskog subjekta poljoprivrednika fizičke osobe koji radi stvaranja dohotka samostalno i trajno obavlja poljoprivredu i povezane dopunske djelatnosti, oslonjen na rad, znanje i resurse članova obitelji. Najčešći je oblik u hrvatskoj poljoprivredi i prirodno "ulazno" rješenje za nasad lijeske.
- Obrt — samostalno i trajno obavljanje dopuštene gospodarske djelatnosti fizičke osobe radi stvaranja dobiti/dohotka. Za poljoprivredu se koristi rjeđe od OPG-a, ali daje veću fleksibilnost kod prerade i trgovine (npr. prženje, pakiranje i prodaja lješnjaka, namaza, ulja).
- Trgovačko društvo (tvrtka) — najčešće d.o.o. ili j.d.o.o.; pravna osoba odvojena od vlasnika. Prikladno za veće nasade, ozbiljniju preradu i investicije, te kad u posao ulazi više partnera ili kapitala. FADN priručnik izrijekom navodi da poljoprivredno gospodarstvo može djelovati i kao trgovačko društvo, obrt ili zadruga ako je registrirano za poljoprivrednu djelatnost, uz OPG.
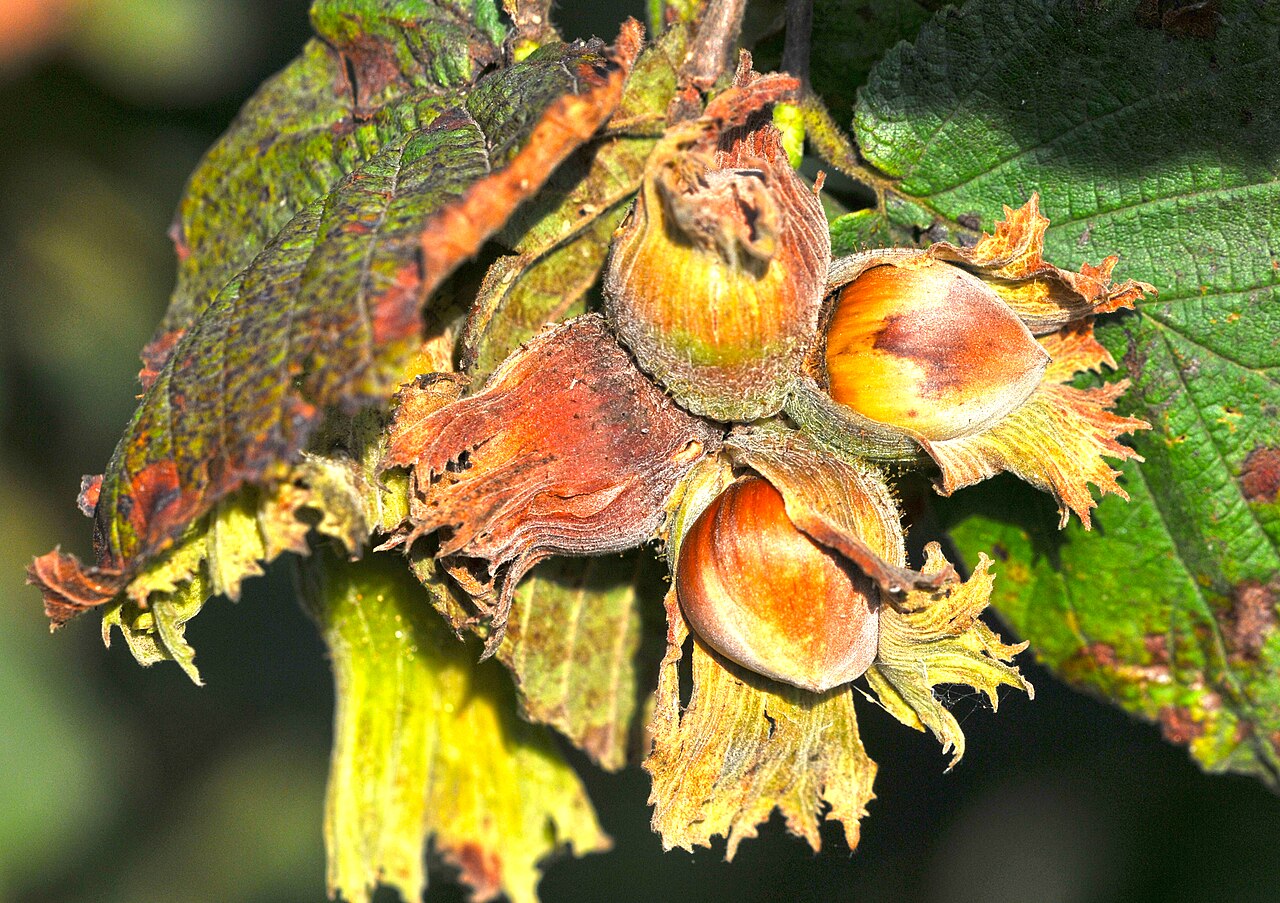
Napomena o pojmovima. "Poljoprivredno gospodarstvo (PG)" je krovni pojam — obuhvaća OPG, obrt, trgovačko društvo i zadrugu registrirane za poljoprivredu. Svi oni upisuju se u Upisnik poljoprivrednika i dobivaju MIBPG (matični identifikacijski broj poljoprivrednog gospodarstva), što je preduvjet za potpore.
Usporedna tablica (sažetak)
| Obilježje | OPG | Obrt | Trgovačko društvo (d.o.o./j.d.o.o.) |
|---|---|---|---|
| Pravna osobnost | Fizička osoba (nositelj) | Fizička osoba (obrtnik) | Pravna osoba |
| Odgovornost za obveze | Cijelom imovinom nositelja | Cijelom imovinom obrtnika | Ograničena na imovinu društva (uz iznimke) |
| Tipično oporezivanje | Paušal / porez na dohodak; dobrovoljno porez na dobit | Paušal / dohodak; dobit iznad praga | Porez na dobit |
| Administracija | Najjednostavnija (osobito paušal) | Srednja | Najzahtjevnija (knjigovodstvo, GFI) |
| Pristup poljoprivrednim potporama | Da (vrlo čest korisnik) | Da | Da |
| Prikladno za | Ulazak, obiteljski nasad | Prerada + trgovina | Veći nasadi, investicije, partneri |
Brojčani pragovi i osnovice mijenjaju se gotovo svake godine — donji iznosi vrijede okvirno za 2025. i informativni su; uvijek provjerite aktualne vrijednosti kod Porezne uprave i savjetodavne službe.
Porezni status: paušal, dohodak ili dobit
Za uzgajivača lijeske ključno je razumjeti da isti subjekt (npr. OPG) može biti u različitim poreznim "režimima" ovisno o veličini prihoda i vlastitom izboru. FADN obrazac to lijepo sažima: porezni sustav bira se između poreza na dohodak, poreza na dobit ili statusa izvan poreznog sustava.
OPG i obrt — paušal pa dohodak
- Izvan poreznog sustava / mala proizvodnja. Najmanji proizvođači lijeske, koji uglavnom proizvode za vlastite potrebe, mogu biti izvan sustava poreza na dohodak. No čim proizvode plasiraju na tržište radi zarade, OPG postaje obveznik poreza — to je istaknuto i u starijoj literaturi iz korpusa.
- Paušalno oporezivanje. Dostupno OPG-u/obrtu s primicima do 60.000 € godišnje. Paušalni godišnji porez na dohodak za 2025. kreće se okvirno od 203 € do 1.080 €, ovisno o ostvarenim primicima i (kod nekih) odluci jedinice lokalne samouprave. Ovo je administrativno najlakši put i čest izbor za mlade nasade lijeske koji još nisu ušli u punu rod.
- Porez na dohodak po poslovnim knjigama. Kad godišnji primici prijeđu prag paušala (≈ 60.000 €), prelazi se na utvrđivanje dohotka kao razlike prihoda i rashoda, na koju se primjenjuju porezne stope na dohodak (niža i viša stopa, ovisno o visini osnovice i odluci grada/općine). Tada se vode poslovne knjige.
Porez na dobit
- Pravne osobe (tvrtke, zadruge) redovno su obveznici poreza na dobit. Više izvora iz korpusa u ekonomskim kalkulacijama lijeske računaju neto dobit oduzimanjem poreza na dobit, povijesno navodeći stopu od 20 %; aktualne stope (npr. niža stopa za male obveznike i viša standardna stopa) treba provjeriti jer su se mijenjale.
- OPG/obrt mogu dobrovoljno odabrati porez na dobit umjesto dohotka — to se prijavljuje pisanom izjavom Poreznoj upravi do kraja godine za iduću godinu. Treba znati da to obično povlači i veće doprinose. Iznad vrlo visokih prihoda (red veličine milijun eura) porez na dobit postaje obvezan i za fizičke osobe.
PDV
Bez obzira na oblik, u sustav PDV-a ulazi se kad godišnja vrijednost isporuka prijeđe prag (od 2025. 60.000 €; ranije izražen kao 300.000 kn). Ulazak u PDV znači obvezu vođenja poslovnih knjiga, zaračunavanja i obračuna PDV-a te uključivanja PDV-a u cijenu, kako je opisano i u literaturi iz korpusa. Za prerađivače lijeske (prženje, namazi, ulje) PDV status utječe na cijenu prema kupcima i na pravo na odbitak pretporeza kod nabave strojeva.
| Porezni "prag" (2025., informativno) | Iznos | Posljedica |
|---|---|---|
| Upis u Registar poreznih obveznika (RPO) | ≈ 10.680 € primitaka ili upis dopunske djelatnosti | Ulazak u porezni sustav |
| Gornja granica paušala | ≈ 60.000 € | Iznad — porez na dohodak po knjigama |
| Prag za PDV | 60.000 € (prije 300.000 kn) | Obveza PDV-a od idućeg mjeseca |
| Obvezni porez na dobit za fizičke osobe | ≈ 1.000.000 € | Prelazak na porez na dobit |
Doprinosi (mirovinsko i zdravstveno)
Doprinosi su često veća stavka od samog poreza, osobito u godinama kad nasad lijeske još slabo rodi.
- OPG kao jedino/glavno zanimanje (poljoprivrednici izvan poreza na dohodak/dobit): za 2025. doprinosi se obračunavaju na mjesečnu osnovicu od 719,20 €, uz stope 10 % za mirovinsko i 7,5 % za zdravstveno osiguranje. To je relativno niska, "poljoprivredna" osnovica.
- OPG/obrt u sustavu dohotka ili dobiti: osnovice i stope su drukčije (više), a izbor poreza na dobit dodatno povećava iznos doprinosa.
- Tvrtka: doprinosi se vežu uz plaće zaposlenih/članova uprave i obračunavaju se kroz obračun plaće, što je administrativno zahtjevnije.
Točne osnovice i stope mijenjaju se godišnje — provjerite aktualne iznose kod Porezne uprave, HZMO-a i HZZO-a prije planiranja troškova.
Odgovornost za obveze
Ovo je razlika koju proizvođači lijeske često podcijene jer trajni nasad traži velike investicije (sadnice, navodnjavanje, mehanizacija — traktor, kultivator, malčer, atomizer, stroj za čišćenje):
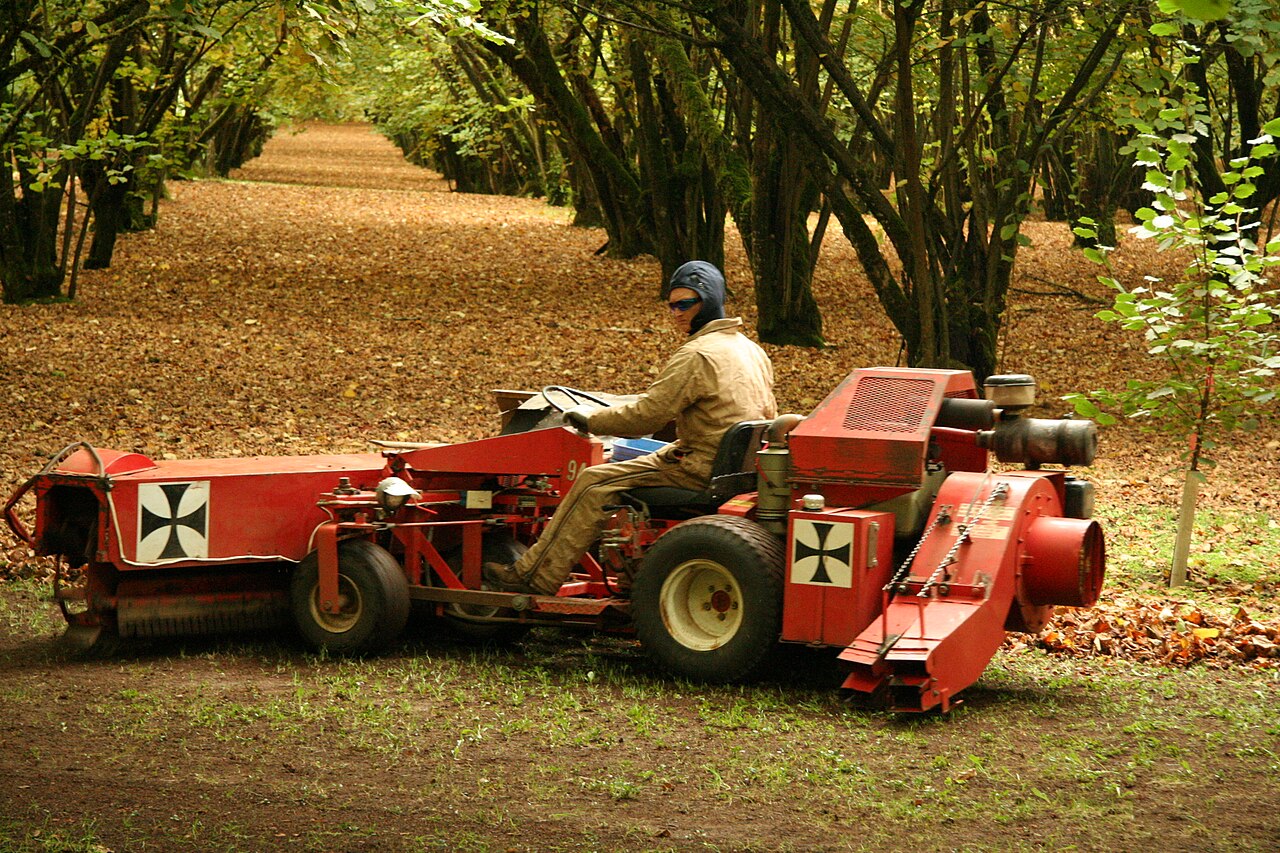
- OPG i obrt: nositelj/obrtnik odgovara cijelom svojom (osobnom) imovinom za obveze gospodarstva. Ako kreditom financirate podizanje nasada koji ne urodi po planu, rizik snosi privatna imovina.
- Trgovačko društvo (d.o.o./j.d.o.o.): odgovornost je ograničena na imovinu društva. To štiti osobnu imovinu vlasnika, pa je tvrtka logičan izbor kod većih, kreditno financiranih nasada i prerade. (Postoje zakonske iznimke kod zloupotrebe i osobnih jamstava.)
Pristup potporama i mjerama ruralnog razvoja
Dobra je vijest da sva tri oblika mogu biti korisnici poljoprivrednih potpora — bitan je upis u Upisnik poljoprivrednika i MIBPG, a ne sam pravni oblik. Ipak, ima nijansi važnih za lijesku:
- Izravne potpore i IAKS mjere (npr. osnovna potpora dohotku, eko-sheme) dostupne su PG-ovima upisanima u Upisnik; pravila se utvrđuju godišnjim pravilnikom o provedbi izravne potpore i IAKS mjera ruralnog razvoja.
- Potpora mladim poljoprivrednicima: korpus navodi uvjete poput toga da nositelj nije stariji od 40 godina, prvi put preuzima upravljanje gospodarstvom, ima odgovarajuće obrazovanje ili najmanje 2 godine iskustva uz uvjerenje, a u pravnoj osobi je odgovorna osoba i vlasnik najmanje 50 % temeljnog kapitala. Vidljivo je da su uvjeti pisani tako da pokrivaju i fizičke osobe (OPG/obrt) i pravne osobe (tvrtku).
- Ekološki uzgoj (npr. intervencija eko-uzgoj): nositelj ili član OPG-a, odnosno odgovorna/ovlaštena osoba kod ostalih oblika, obvezni su završiti izobrazbu ili koristiti savjetovanje/demonstracijske aktivnosti. Lijeska se sve više uzgaja ekološki, pa je ovo relevantno bez obzira na oblik.
- Investicijske mjere (strojevi, sušare, dorada) često boduju veličinu i ozbiljnost projekta; veći projekti i prerada lakše se "smjeste" u obrt ili tvrtku, ali OPG s dopunskim djelatnostima također može pristupiti.
- Dokazivanje prodaje: za neke potpore fizička osoba (OPG) mora dokazati prodaju, pri čemu kupac treba biti pravna osoba ili obrt — što je važno pri planiranju prodajnih kanala za lješnjak.
Dopunske djelatnosti OPG-a. Za preradu i izravnu prodaju lješnjaka (prženje, namazi, brašno, ulje) OPG može upisati dopunske djelatnosti u Upisnik. To je često jednostavnija alternativa otvaranju obrta za malu preradu, ali ima ograničenja opsega koja s rastom proizvodnje mogu "natjerati" prelazak na obrt ili tvrtku.
Registracija OPG-a — uvjeti i koraci
Iz literature i službenih izvora, osnovni okvir za upis OPG-a:
- Tko se mora upisati: fizička osoba čija ekonomska veličina gospodarstva prelazi 3.000 €, ili koja je po osnovi poljoprivrede obveznik poreza na dohodak/dobit, a odabere oblik OPG-a.
- Nositelj i članovi: punoljetne osobe iz istog kućanstva s prebivalištem na istoj adresi; članovi između sebe biraju nositelja odgovornog za poslovanje (obrazac izjave o odabiru nositelja).
- Gdje se upisuje: u Agenciji za plaćanja u poljoprivredi, ribarstvu i ruralnom razvoju (APPRRR) prema prebivalištu nositelja; izdaje se Rješenje o upisu i dodjeljuje MIBPG.
- Dokumentacija (povijesno, informativno): popunjeni obrazac, preslika kartice žiroračuna nositelja, preslike osobnih iskaznica nositelja i članova, posjedovni list za zemljište (original ne stariji od 6 mjeseci) te državne biljege (raniji izvori navode iznos reda 70 kn). Aktualni popis dokumenata i pristojbi provjerite kod APPRRR-a.
- Evidencije: bez obzira je li OPG paušalist ili obveznik dohotka, nositelj vodi Evidenciju o poljoprivrednoj proizvodnji i prodaji vlastitih proizvoda.
Kako odabrati za nasad lijeske — praktične preporuke
- Početak / manji obiteljski nasad: OPG u paušalu. Najmanje administracije i niski doprinosi dok nasad ne uđe u rod. Lijeska prvih godina ne donosi prihod, pa nema smisla nositi trošak složenijeg oblika.
- Nasad u rodu + početak prerade i prodaje: OPG s dopunskim djelatnostima ili obrt. Kad počnete pržiti, pakirati i prodavati lješnjak, razmislite o PDV statusu radi odbitka pretporeza na opremu.
- Veći nasad, kredit, partneri, ozbiljnija prerada: trgovačko društvo (d.o.o.). Ograničena odgovornost štiti osobnu imovinu, a porez na dobit i uredno knjigovodstvo lakše podnose veće obrtne tokove.
- Planirajte prag PDV-a i paušala unaprijed — prijelaz preko 60.000 € primitaka mijenja i porez i obvezu knjiga; bolje ga dočekati pripremljen.
- Provjerite uvjete potpore prije izbora oblika — ako ciljate potporu mladim poljoprivrednicima ili eko-shemu, uskladite oblik i uvjete (dob, obrazovanje, udio kapitala, izobrazba).
Česte pogreške
- Plasiranje lješnjaka na tržište bez ulaska u porezni sustav i bez evidencija.
- Izbor poreza na dobit "jer zvuči ozbiljnije", bez računice — često znači znatno veće doprinose.
- Zanemarivanje osobne odgovornosti kod kreditiranja nasada u OPG-u/obrtu.
- Kasno reagiranje na prelazak praga PDV-a ili paušala.
- Pretpostavka da pravni oblik određuje pravo na potporu — odlučuje upis u Upisnik i ispunjavanje uvjeta mjere.
Izvori
Ovaj je tekst AI-sažetak iz interne zbirke literature o lješnjaku (RAG korpus) i javnih izvora. Brojčani podaci o porezima, doprinosima i pragovima informativni su i podložni godišnjim izmjenama — provjerite ih na službenim izvorima.
- Ministarstvo poljoprivrede, šumarstva i ribarstva — Vodič kroz porezni sustav za OPG / Koraci do ulaska OPG-a u porezni sustav (2025) — https://savjetodavna.mps.hr/wp-content/uploads/2025/04/Vodic-kroz-porezni-sustav-FINAL-izmjene_2025.pdf
- InterMedia Projekt — OPG i porezni sustav (2025) — https://intermediaprojekt.hr/2025/01/20/opg-i-porezni-sustav/
- LAG Bosutski niz — Tko je obveznik plaćanja doprinosa u OPG i u kolikom iznosu — https://lag-bosutskiniz.hr/tko-je-obveznik-placanja-doprinosa-u-opg-i-u-kolikom-iznosu/
- Porezna uprava — Porez na dobit — https://porezna-uprava.gov.hr/hr/porez-na-dobit-3940/3940
- Agencija za plaćanja u poljoprivredi, ribarstvu i ruralnom razvoju (APPRRR) — Upisnik poljoprivrednika — https://www.apprrr.hr/upisnik-poljoprivrednik/
- Pravilnik o Upisniku obiteljskih poljoprivrednih gospodarstava, NN 80/2023 — https://narodne-novine.nn.hr/clanci/sluzbeni/2023_07_80_1267.html
- gov.hr — Poljoprivredna gospodarstva — https://gov.hr/hr/poljoprivredna-gospodarstva/1394
- RAG korpus (zbirka literature o lješnjaku), među ostalim: FADN priručnik za popunjavanje računovodstvene dokumentacije (2023); Ažuriranje kalkulacija za Mjeru 11 — Ekološki uzgoj (2022); Pravilnik o provedbi izravne potpore poljoprivredi i IAKS mjera ruralnog razvoja za 2025.; Savjetnički materijal — Intervencija 70.04. Ekološki uzgoj (2023); diplomski/završni radovi o ekonomici i preradi lijeske (Libertas 2018; Odori 2018; MINAS-ZRNO 2021).