Osiguranje usjeva i upravljanje rizikom prinosa
Sadržaj generiran umjetnom inteligencijom — provjerite prije primjene
Ovaj je članak automatski sastavljen iz zbirke literature o lješnjaku uz pomoć umjetne inteligencije i može sadržavati pogreške ili zastarjele podatke. Služi kao polazište za daljnje istraživanje, a ne kao stručni savjet. Doze, sredstva i rokovi su informativni te ovise o sorti, lokaciji i važećim propisima — obavezno provjerite kod savjetodavne službe i na službenim izvorima prije primjene.
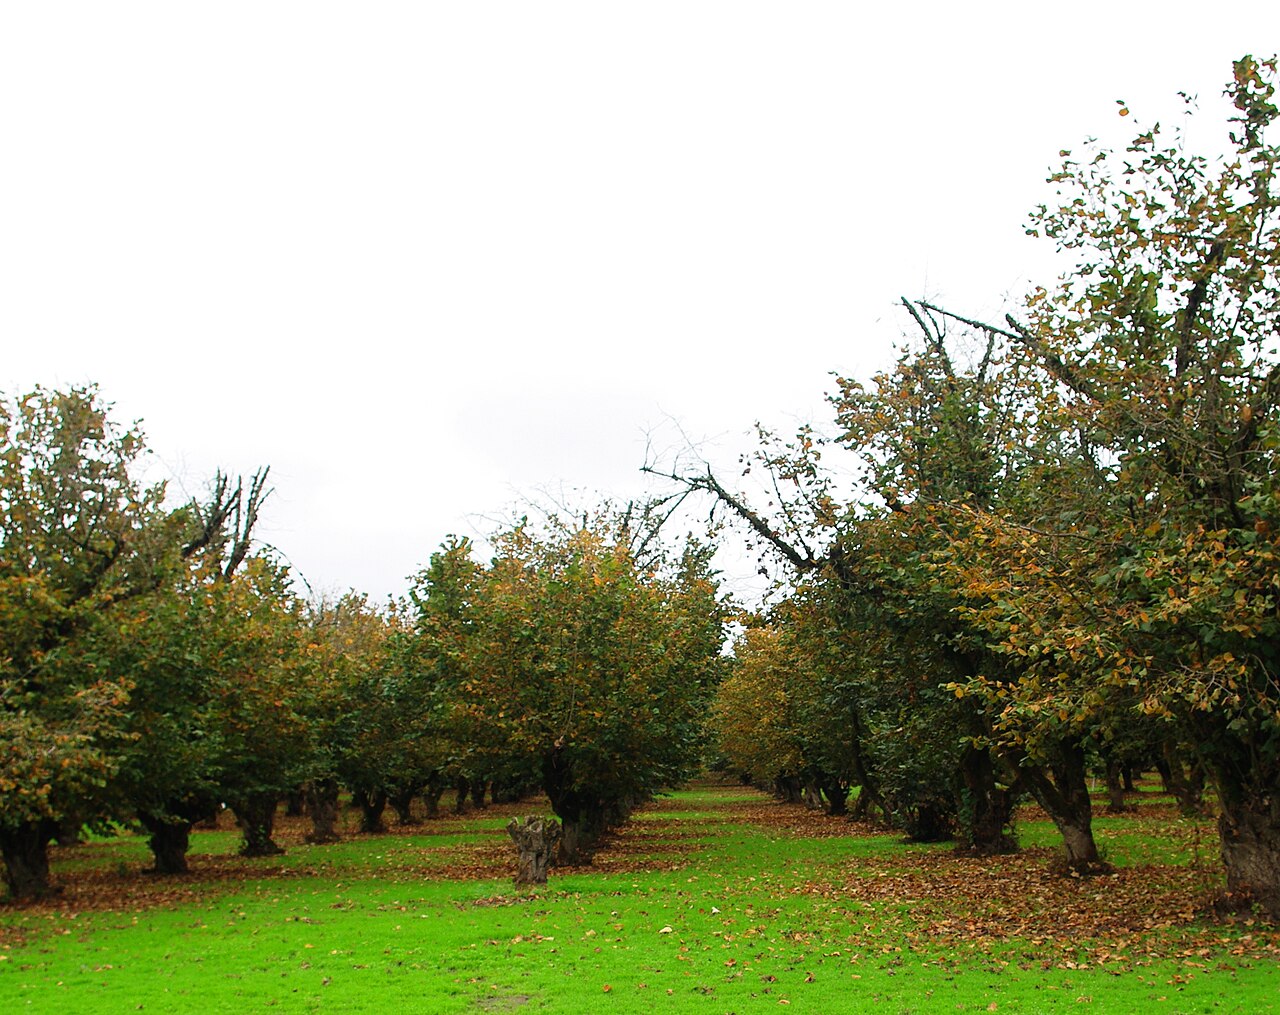
Lijeska je voćna vrsta koja vrlo rano kreće u vegetaciju i cvate usred zime, pa je među najizloženijima vremenskim nepogodama: kasnim proljetnim mrazevima u vrijeme oplodnje, tuči i ledotuči, olujnim vjetru koji pred berbu otkida nedozrele grozdove plodova, suši te ekstremno niskim zimskim temperaturama. Budući da nasad lijeske donosi prvi ozbiljniji rod tek nakon nekoliko godina i ostaje u proizvodnji desetljećima, jedan jedini katastrofalan događaj može uništiti cijelu sezonu prihoda, a teško oštećenje krošnje gubitak protegnuti i na sljedeće godine. Zbog toga upravljanje rizikom prinosa nije sporedna administrativna obveza, nego sastavni dio ozbiljnog poslovnog plana svakog proizvođača. Ovaj članak objašnjava police osiguranja nasada od vremenskih nepogoda, mehanizme sufinanciranja premije te kako osiguranje ugraditi u širi, integrirani sustav upravljanja proizvodnim rizikom.
Zašto je lijeska osjetljiva — priroda rizika prinosa
Da bi se rizik kvalitetno osigurao i njime upravljalo, prvo ga treba razumjeti. Najveće gubitke u nasadima lijeske uzrokuju upravo vremenske nepogode, a ne bolesti i štetnici, koji su uz pravilnu agrotehniku obično pod kontrolom.
Ključni proizvodni rizici za lijesku:
- Kasni proljetni mraz — najopasniji jer pogađa nasad u vrijeme cvatnje i oplodnje. Posljedica je slaba oplodnja i pojačano otpadanje plodova. Posebno su izložena mrazišta i niske, zatvorene lokacije gdje se hladan zrak zadržava.
- Zimske ekstremno niske temperature — mogu izmrznuti reproduktivne organe i sam nasad. U literaturi se navode okvirne letalne temperature: deblo izmrzava oko –35 °C, ženski cvjetovi oko –14 °C (u punoj cvatnji već oko –5 °C), rese oko –22 °C, a polenova cjevčica nakon oprašivanja već pri –2 do –4 °C. U istočnoj Hrvatskoj zabilježene su štete pri –25 °C (veljača 2012.) i –23 °C (ožujak 2018.).
- Tuča i ledotuča — uzrokuju izravna oštećenja plodova i otvorene rane na granama, kroz koje potom prodiru gljivični i bakterijski patogeni (rak — Cytospora, Botryosphaeria, Xanthomonas).
- Olujni vjetar — osobito opasan pred berbu, kada otkida još nedozrele grozdove plodova.
- Suša i visoke temperature — ožegotine na plodovima i pad prinosa; ublažavaju se navodnjavanjem i mrežama/rashladnim kišenjem.
- Požar, poplava, potres — rjeđi, ali katastrofalni događaji koji ulaze u opseg sveobuhvatnih polica.
Procjene na razini EU pokazuju razmjere problema: u razdoblju 1980.–2022. prosječni godišnji gubici od klimatskih opasnosti u poljoprivredi EU iznosili su oko 28,3 milijarde EUR, što je oko 6 % ukupne vrijednosti poljoprivredne proizvodnje. Suše, mraz, tuča i prekomjerne oborine zajedno čine više od 80 % tih gubitaka. Pritom prosječni „zaštitni jaz" (udio neosiguranih šteta) ostaje vrlo visok — 70 do 80 %.
Stručni izvori često to potvrđuju
U tehnološko-ekonomskim smjernicama za podizanje nasada navodi se izravno: „Od svih vremenskih nepogoda najbolji način zaštite jest osiguranje nasada kod osiguravajućih društava." Mreže protiv tuče, navodnjavanje i rashladno kišenje smanjuju, ali ne uklanjaju rizik — osiguranje je posljednja linija obrane prihoda.
Police osiguranja nasada od vremenskih nepogoda
Osiguranje usjeva i nasada u Hrvatskoj nude sva veća osiguravajuća društva (npr. Croatia osiguranje, Triglav, Sava, Adriatic) te specijalizirani osiguratelji poput Vereinigte Hagel. Police se u pravilu grade modularno: oko temeljnog rizika (najčešće tuče) dodaju se ostali rizici.
Vrste pokrića
| Tip pokrića | Što obuhvaća | Tipična primjena za lijesku |
|---|---|---|
| Jednorizično (single-peril) | Samo jedan rizik, najčešće tuča | Osnovna, najjeftinija zaštita |
| Kombinirano / paketno | Tuča + požar + udar groma + oluja + jaka kiša + kasni proljetni mraz + poplava | Preporučeno za nasade u mrazištima i izloženim položajima |
| Sveobuhvatno (all-risk / multi-peril) | Sve navedeno + osiguranje prinosa (prosječna proizvodnja) | Veliki, profesionalni nasadi i investicijski projekti |
Za lijesku je zbog rane cvatnje dodatak rizika kasnog mraza gotovo uvijek opravdan, premda dodatno poskupljuje premiju. Kod izloženih položaja smislena je i zaštita od oluje i jake kiše.
Što ulazi u policu — osigurani iznos i franšiza
- Osigurani iznos vezuje se uz očekivanu vrijednost prinosa (prosječna proizvodnja, najčešće prosjek zadnjih nekoliko godina), pa je za nove nasade osiguranje moguće tek nakon uspostave proizvodnje i potrebne infrastrukture.
- Franšiza (odbitna) — udio štete koji ostaje na teret proizvođača. Viša franšiza znači nižu premiju, ali i manju isplatu kod manjih šteta.
- Vremenski okvir prihvata u osiguranje — kritičan kod mraza: police za mraz vinograda i voćnjaka ugovaraju se rano u sezoni, prije početka rizičnog razdoblja, jer se nasad u kojem je nepogoda već izgledna ne može osigurati.
Praktično pravilo o roku
Polica protiv mraza mora biti sklopljena prije nego što nastupi rizično razdoblje cvatnje. Tko čeka prvu hladnu prognozu, zakasnio je. Sezonu osiguranja planirajte kao i bilo koju drugu agrotehničku operaciju — s rokovima u kalendaru.
Osiguranje sadnica i bioloških sredstava
Osim osiguranja prinosa, kod podizanja nasada koristi se i osiguranje biološke imovine (samih stabala/grmova). U investicijskoj praksi spominje se i jamstvo besplatne zamjene sadnica koje se ne prime ili stradaju u prve dvije godine nakon sadnje — to je oblik ugovornog prijenosa rizika na dobavljača/izdavatelja, koji nadopunjuje klasičnu policu. Mnogi proizvođači manje štete na sadnicama rješavaju i vlastitim sadnim materijalom, držeći rezervu za zamjenu, što je nekad najbrže i najjeftinije rješenje.
Sufinanciranje premije osiguranja
Premija sveobuhvatne police nije zanemariv trošak, pa je upravo sufinanciranje ključ za to da osiguranje postane isplativo. U Hrvatskoj se ono provodi u okviru EU Zajedničke poljoprivredne politike (ZPP) i mjera za upravljanje rizikom, kojima upravlja Agencija za plaćanja u poljoprivredi, ribarstvu i ruralnom razvoju (APPRRR).
Glavni parametri (informativno)
| Parametar | Okvirna vrijednost | Napomena |
|---|---|---|
| Udio sufinanciranja premije | do 70 % | Iz EU sredstava + nacionalno sufinanciranje |
| Maksimalna potpora po subjektu | do oko 75.000 EUR | Po jednom registriranom poljoprivrednom subjektu |
| Prag za pokriće (gubitak) | najmanje 20 % | Gubitak iznad praga prosječne godišnje proizvodnje/dohotka |
| Trenutak predaje zahtjeva | nakon uplate dijela premije (npr. 30 %) | Zahtjev se predaje APPRRR-u |
Ranije je intenzitet potpore EU bio do 65 %, a izmjenama ZPP-a (tzv. Omnibus) povećan je na 70 %, uz istovremeno snižavanje praga gubitka koji aktivira pokriće s viših vrijednosti na 20 %. To su dvije promjene koje su osiguranje učinile dostupnijim i privlačnijim malim i srednjim proizvođačima.
Brojke su okvirne i mijenjaju se
Točan postotak sufinanciranja, gornji iznos potpore, prihvatljivi rizici i rokovi propisuju se pravilnikom i natječajem za svaku godinu posebno. Prije ugovaranja police provjerite aktualne uvjete na apprrr.hr i kod savjetodavne službe — vrijednosti u tablici služe samo za okvirnu orijentaciju.
Kako sufinanciranje izgleda u praksi (tijek)
- Proizvođač ugovori policu osiguranja usjeva/nasada kod osiguravatelja i uplati propisani dio premije (npr. 30 %).
- Po uplati podnosi zahtjev za potporu APPRRR-u, u okviru otvorenog natječaja/mjere upravljanja rizikom.
- Nakon odobrenja, dio premije (do 70 %) sufinancira se iz javnih sredstava.
- U slučaju nepogode i štete iznad ugovorenog praga, osiguravatelj isplaćuje naknadu prema uvjetima police i procijenjenoj šteti.
Iskustva iz susjedstva i EU
Mehanizmi sufinanciranja postoje diljem EU i regije, s nešto drugačijim parametrima:
- Italija koristi tzv. „povlaštene police" (polizze agevolate) s mehanizmom zaštite kojim se prihvatljivi trošak povećava do 90 % premije za police koje pokrivaju najveći dio nepogoda, odnosno 85 % za određene katastrofalne rizike. Razvijeni su i uzajamni fondovi (Fondi di mutualità) sa standardiziranim vrijednostima proizvodnje.
- Turska kroz državno potpomognuto osiguranje biljne proizvodnje primjenjuje popuste (npr. 5 % za jednokratno plaćanje premije, 5 % za članove poljoprivrednih organizacija), uz ograničenje ukupnog popusta na 50 % premije.
- Na razini EU, uz klasično osiguranje, razvijaju se uzajamni fondovi i indeksne sheme (npr. Agri-CAT fond) za pokrivanje katastrofalnih rizika koje tržište teško osigurava.
Hrvatska strategija poljoprivrede do 2030. izrijekom najavljuje proširenje obuhvata poljoprivrednog osiguranja za manje i srednje proizvođače, uključujući korištenje komercijalnih tržišta reosiguranja za upravljanje rizicima od katastrofa.
Integrirano upravljanje proizvodnim rizikom
Osiguranje je nezaobilazno, ali skupo ako je jedina mjera. Najmanji trošak i najveću otpornost daje integrirani pristup: smanji rizik agrotehnikom i infrastrukturom, a tek preostali rizik prenesi na osiguratelja. Razmišljajte u tri sloja.
Sloj 1 — Izbjegavanje i smanjenje rizika (prije sadnje i u nasadu)
Najjeftiniji rizik je onaj koji uopće ne nastane.
- Izbor položaja — izbjegavajte mrazišta, nizine i stacionare hladnog zraka te područja visoke podzemne i naplavne vode. Reljef i položaj presudni su za sigurnost proizvodnje lijeske; dobar izbor lokacije znatno smanjuje izloženost mrazu.
- Izbor sorti — u nasad saditi najmanje tri međuplodne sorte radi sigurnije oplodnje; gdje je moguće, birati sorte kasnije cvatnje za mrazom ugrožene lokacije.
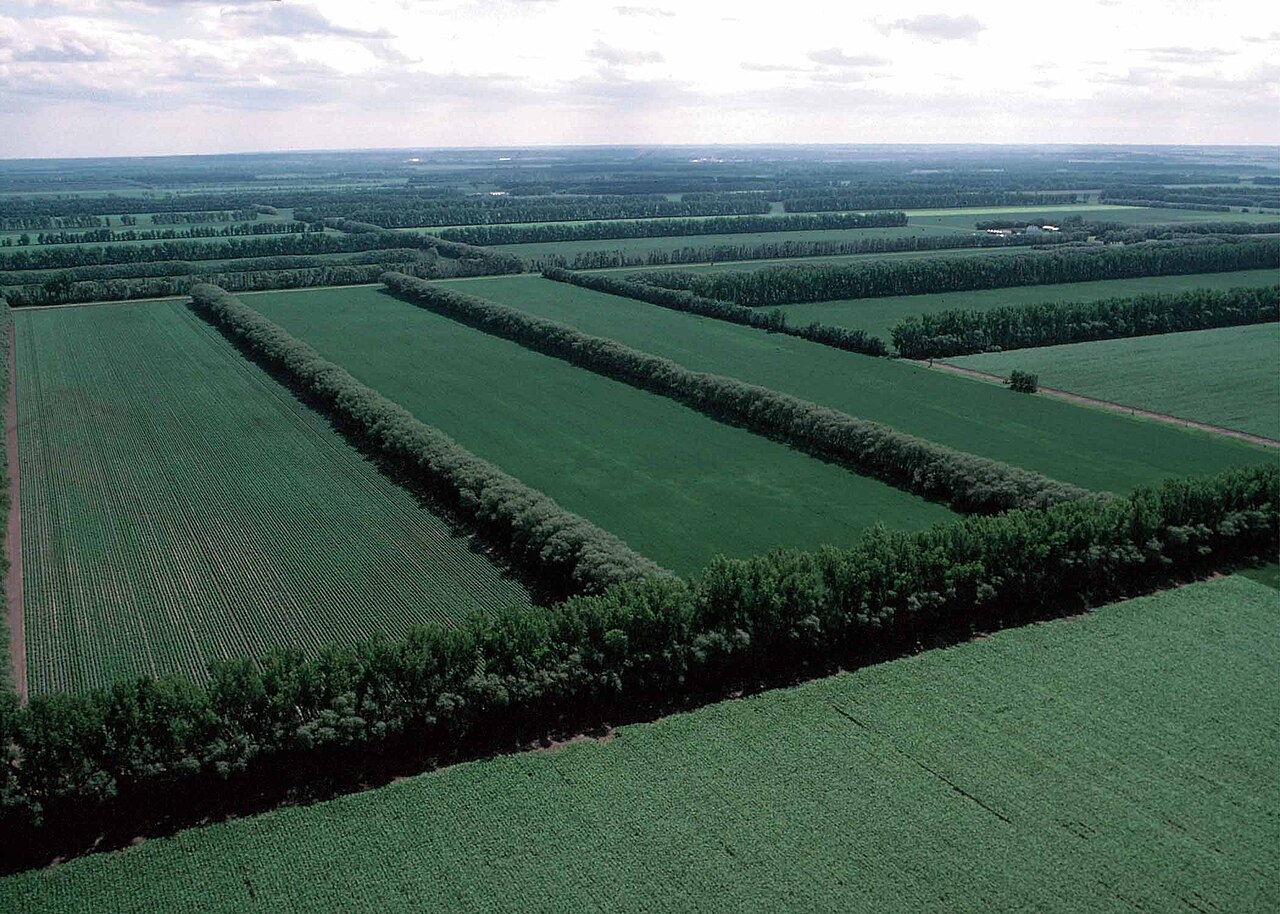
- Vjetrozaštitni pojasevi — smanjuju štete od olujnog vjetra, a mogu poslužiti i kao oprašivači.
- Pokrov tla / zatravljivanje — međuredno zatravljivanje ili pokrovni usjevi štite tlo od vodne i vjetrove erozije, smanjuju zbijenost i poboljšavaju strukturu tla i upijanje vode.
Sloj 2 — Aktivna zaštita (tehnička infrastruktura)
Ulaganja koja štite prinos u trenutku nepogode:
| Mjera | Protiv čega štiti | Napomena |
|---|---|---|
| Protugradne mreže | Tuča, djelomično ožegotine | Standard u modernim nasadima zadnje generacije |
| Mikrooroševanje / rashladno kišenje | Kasni mraz, visoke temperature | Ista oprema brani od mraza i hladi nasad u žezi |
| Podkrošnjično (undertree) navodnjavanje | Mraz (uz malu dobit temperature), suša | Ekonomičnije i bez opasnosti od loma grana koju nosi nadkrošnjično kišenje; procijenjeno povišenje temperature reda ~1,7 °C, uz vjetrenjače i više |
| Vjetrenjače (wind machines) | Mraz (miješanjem zraka) | Često se kombiniraju s navodnjavanjem |
| Navodnjavanje kap po kap | Suša | Štedi vodu; orijentacijski navodi do ~2.500 l/stablo/godišnje (ovisno o sorti, tlu i klimi) |
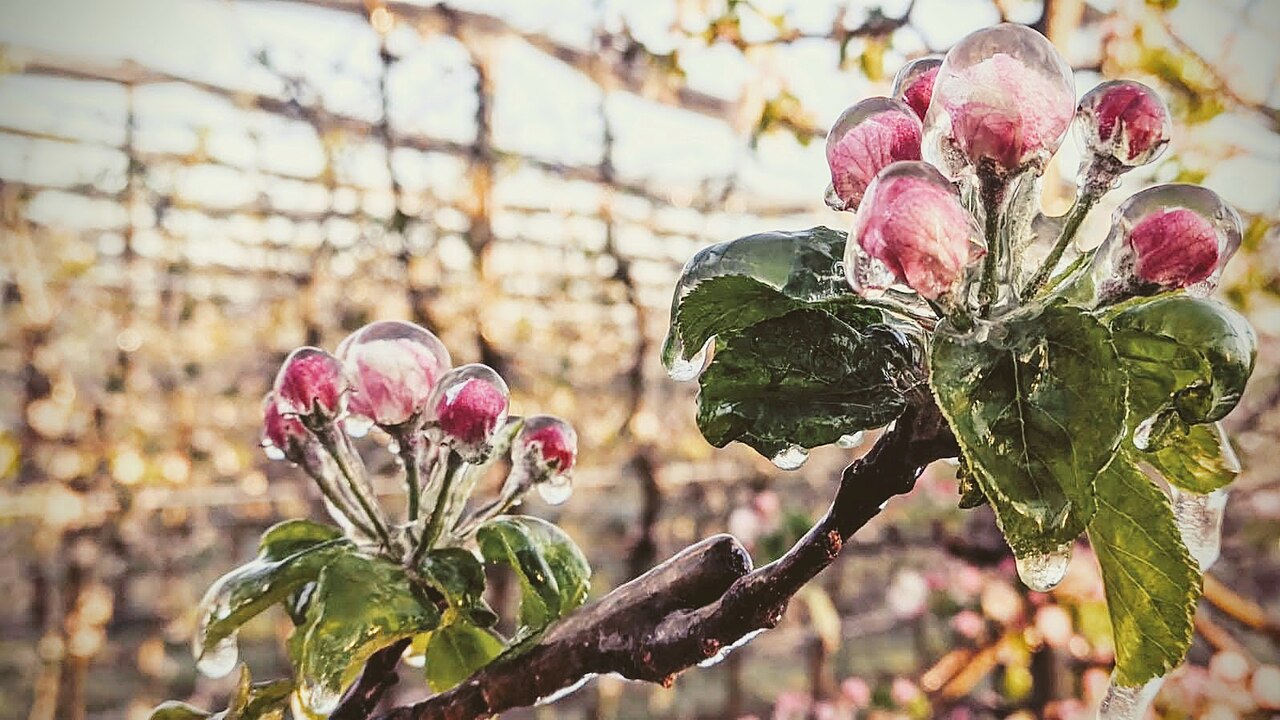
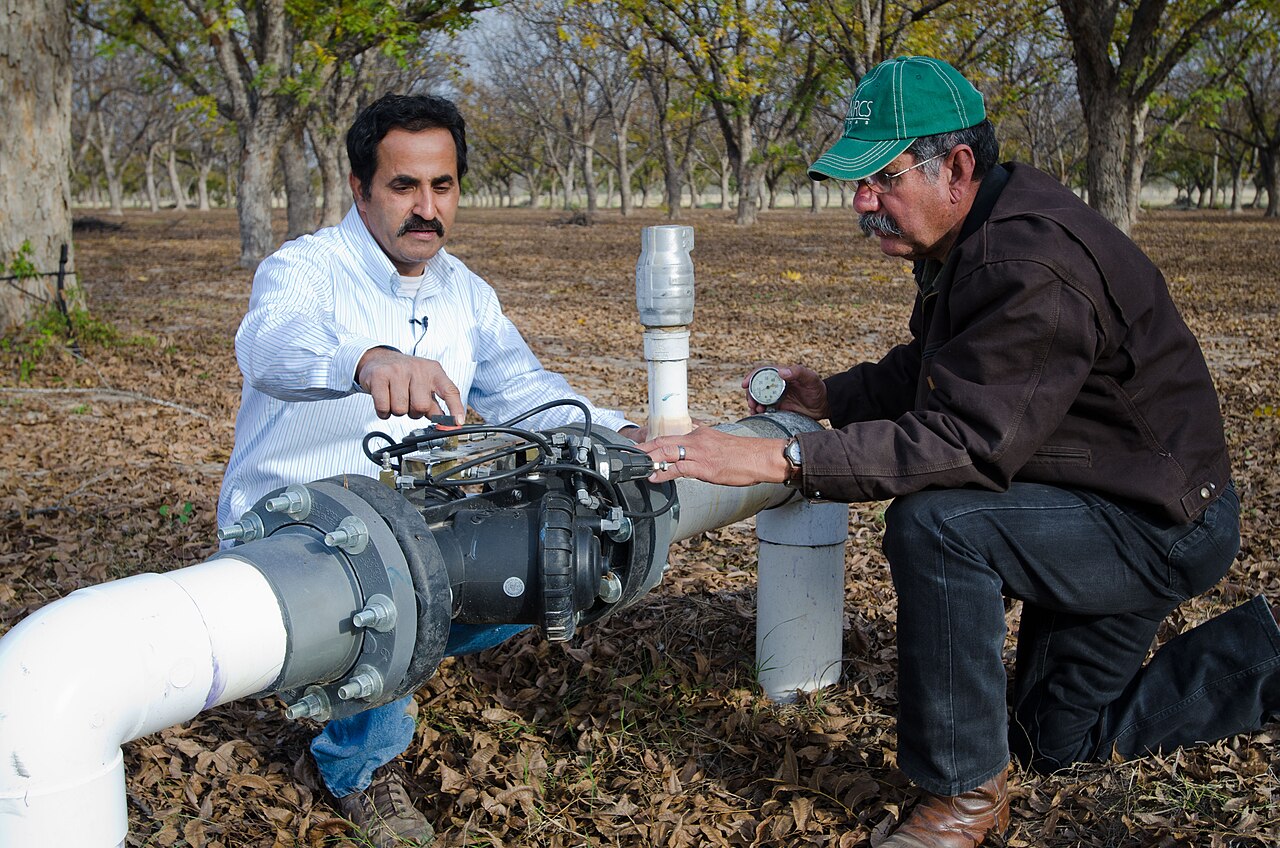
Aktivne mjere zaštite (navodnjavanje, oroševanje, mreže) sve se više tretiraju kao redovita ulaganja u nasad, a ne kao izvanredni trošak — jer omogućuju stabilan godišnji prinos kvalitetnog uroda usprkos klimatskim oscilacijama.
Sloj 3 — Prijenos i financiranje preostalog rizika
Što ostane nakon prva dva sloja, prenosi se ili financira:
- Osiguranje (uz sufinanciranje premije) — opisano gore; jezgra prijenosa rizika.
- Ugovorna jamstva — npr. besplatna zamjena sadnica u prve dvije godine od dobavljača.
- Vlastita financijska rezerva — pričuva za franšizu i manje štete ispod praga osiguranja.
- Diversifikacija i mješoviti financijski instrumenti — kombiniranje kredita s jamstvima radi smanjenja financijskog rizika, što olakšava pristup financiranju manjim proizvođačima.
- Praćenje i rana detekcija — sustavni nadzor (uključujući daljinsko praćenje i meteoprognoze) omogućuje brzu reakciju na izbijanje štetnika, bolesti ili vremenskog stresa i smanjuje konačnu štetu.
Praktične preporuke i česte pogreške
Preporuke:
- Osiguranje planirajte unaprijed i ugovorite policu prije rizičnog razdoblja, osobito za mraz.
- Uvijek iskoristite sufinanciranje premije preko APPRRR-a — bez njega je sveobuhvatna polica često neisplativa.
- Uskladite osigurani iznos s realnom vrijednošću prinosa; podosiguranje znači manju naknadu od stvarne štete.
- Kombinirajte mreže/navodnjavanje + osiguranje — niži ukupni rizik može značiti i povoljnije uvjete police.
- Vodite urednu evidenciju o prosječnoj proizvodnji — ona je temelj za izračun osiguranog iznosa i za dokazivanje praga gubitka.
Česte pogreške:
- Oslanjanje samo na „dobru godinu" i kupnja police tek nakon prve loše sezone — prekasno.
- Sadnja u mrazištu radi jeftinijeg zemljišta, pa onda plaćanje visoke premije za mraz cijeli životni vijek nasada.
- Jednorizična polica (samo tuča) na lokaciji gdje je glavni rizik zapravo kasni mraz.
- Propuštanje roka za predaju zahtjeva za sufinanciranje nakon uplate premije.
- Zanemarivanje praga gubitka: štete manje od ugovorenog praga (npr. 20 %) ne aktiviraju potporu, pa za njih treba vlastita rezerva.
Galerija
Izvori
Ovaj je članak AI-sažetak sastavljen iz interne zbirke literature o lješnjaku (RAG korpus) i javno dostupnih izvora. Doze, postoci i rokovi su informativni te ovise o sorti, lokaciji i važećim propisima. Glavni korišteni izvori:
- Podizanje novih nasada voćnjaka — tehnološko-ekonomske smjernice (2006.) — RAG korpus
- D. Bošnjak: Lijeska — letalne temperature i rizični mikrolokaliteti (agro-klaster.hr) — PDF
- Elaborat zaštite okoliša — višegodišnji nasadi lijeske i šljive (bbz.hr, 2020.) — PDF
- Preporuka vlasnicima trajnih nasada lijeske — posljedice ledotuče i olujnog nevremena (2025.) — RAG korpus
- Strategija poljoprivrede do 2030. — instrumenti upravljanja rizikom i osiguranje (Republika Hrvatska) — RAG korpus
- Piano di gestione dei rischi in agricoltura 2023 (Italija) — mehanizmi sufinanciranja premije — RAG korpus
- Devlet Destekli Bitkisel Ürün Sigortası, Tarife ve Talimatlar 2025 (Turska) — popusti na premiju — RAG korpus
- Bolesti i štetnici lijeske — ekonomika i pokrivanje šteta vlastitim sadnim materijalom — RAG korpus
- Frost Protection in Orchards and Vineyards (Evans, 1999) — undertree sprinkleri i vjetrenjače — RAG korpus
- Isplati li se uzgoj lijeske? — Gospodarski list (2019.) — RAG korpus
- APPRRR — Mjera upravljanja rizicima, sufinanciranje premije osiguranja — apprrr.hr
- Vereinigte Hagel — početak sezone osiguranja usjeva i nasada 2025. — vereinigte-hagel.net
- Croatia osiguranje — osiguranje usjeva i nasada — crosig.hr
- EU CAP Network — Insurance and mutual funds for farm resilience and adaptation in the EU — eu-cap-network.ec.europa.eu
- Agroklub — Država sufinancira police osiguranja stoke i usjeva — agroklub.com